OGAN KOMERING ILIR, KITOUPDATE.COM — Pertanyaan yang cukup sering muncul di tengah masyarakat adalah: “Kalau seseorang meminjam uang, lalu usahanya mengalami kesulitan dan akhirnya tidak mampu membayar, apakah orang tersebut bisa langsung dipidana karena penipuan?”
Pertanyaan ini bukan tanpa alasan. Tidak jarang, persoalan yang bermula sekadar dari hubungan pinjam-meminjam, perjanjian, atau utang-piutang, berakhir di kantor polisi dengan laporan dugaan penipuan.
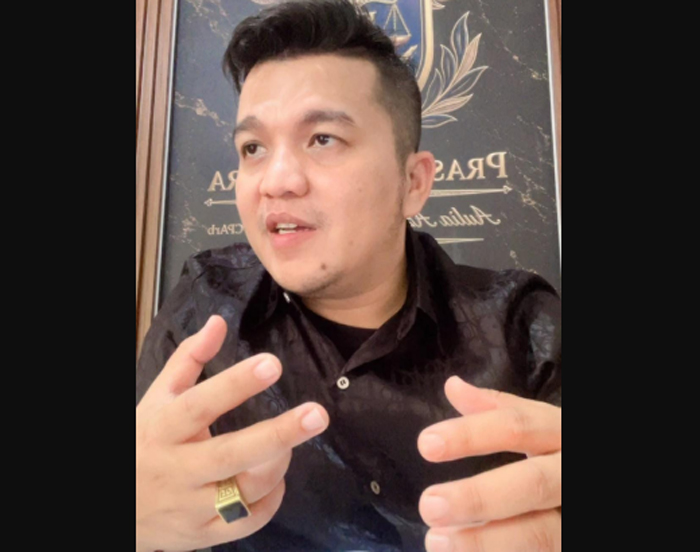
Hal inilah yang mendorong Advokat sekaligus Konsultan Hukum Aulia Aziz Al Haqqi, S.H., M.H., C.CLE., CPArb. memberikan penjelasan hukum yang lengkap dan jernih kepada masyarakat, pada Rabu (16/09/2026).
– Utang Belum Bayar Bukan Otomatis Penipuan
Aziz menegaskan bahwa pada dasarnya, tidak setiap utang yang tidak dibayar dapat langsung dikategorikan sebagai penipuan.
“Dalam hubungan hukum keperdataan, seseorang yang memiliki kewajiban membayar utang tetapi kemudian tidak memenuhi kewajibannya pada waktunya, pada dasarnya berhadapan dengan persoalan mengenai pelaksanaan perjanjian atau wanprestasi. Ada kewajiban yang tidak dipenuhi, ada prestasi yang terlambat, atau ada keadaan tertentu yang menyebabkan orang yang berhutang tidak mampu melaksanakan kewajibannya.” Ujar Aziz.
Namun, hukum pidana memiliki wilayah yang berbeda. Pidana tidak boleh digunakan hanya karena seseorang gagal memenuhi kewajiban perdata. Harus dicari terlebih dahulu, apakah di balik hubungan utang-piutang tersebut memang terdapat perbuatan pidana yang memenuhi seluruh unsur delik.
“Pertanyaan hukumnya bukan semata-mata Apakah utangnya belum dibayar, Pertanyaan yang jauh lebih penting adalah Ketika uang itu dipinjam, apakah sejak awal sudah ada tipu muslihat, nama atau kedudukan palsu, atau rangkaian kata bohong yang sengaja digunakan untuk membuat orang memberikan uang atau memberikan utang” tutur Aziz.
– Dasar Hukum: Pasal 492 KUHP Baru
Penjelasan ini semakin penting dengan berlakunya UU Nomor 1 Tahun 2023 tentang KUHP yang mulai berlaku per 2 Januari 2026. Dalam Pasal 492 KUHP baru, diatur secara tegas bahwa tindak pidana penipuan adalah perbuatan yang dengan maksud menguntungkan diri sendiri atau orang lain secara melawan hukum, menggunakan nama palsu atau kedudukan palsu, tipu muslihat, atau rangkaian kata bohong, sehingga orang lain menyerahkan barang, memberi utang, membuat pengakuan utang, atau menghapus piutang.
“Artinya, keberadaan utang itu sendiri bukanlah unsur yang otomatis menjadikan seseorang sebagai pelaku penipuan. Justru harus dilihat hubungan sebab-akibatnya apakah karena kebohongan dan tipu muslihat itulah korban akhirnya memberikan uang, atau uang diberikan secara sadar karena memang ada hubungan pinjam-meminjam yang pada awalnya dianggap sah, kemudian di tengah perjalanan terjadi persoalan pembayaran, dua keadaan tersebut tentu tidak dapat diperlakukan sama.” tambah Aziz.
– Ketidakmampuan Membayar Bukan Bukti Niat Menipu
Banyak terjadi kekeliruan dalam praktik hukum, di mana seseorang yang tidak mampu membayar utangnya langsung dianggap sejak awal telah berniat menipu. Padahal, ketidakmampuan membayar dengan sendirinya tidak membuktikan adanya niat penipuan sejak awal.
“Orang dapat meminjam uang dalam keadaan usaha berjalan baik. Ia mempunyai rencana membayar, bahkan mungkin telah membayar cicilan beberapa kali. Tetapi kemudian usahanya jatuh, omzet menurun, terjadi kerugian, kehilangan pekerjaan, atau keadaan ekonomi lainnya yang membuat kewajibannya tidak dapat dipenuhi.” lanjut Aziz.
Keadaan seperti ini harus dibedakan tegas dengan orang yang sejak awal memang menggunakan identitas palsu, memberikan keterangan palsu, atau membuat cerita yang tidak benar untuk meyakinkan korban agar menyerahkan uang.
– Kronologi dan Bukti Adalah Kunci
Dalam menilai suatu perkara, kronologi kejadian menjadi sangat penting.
Dokumen-dokumen seperti:
– Perjanjian atau kuitansi
– Bukti transfer
– Bukti pembayaran angsuran
– Percakapan antar pihak
– Jaminan dan surat pengakuan utang
– Komunikasi mengenai pembayaran
– Bukti penggunaan uang
Semua hal tersebut menjadi bagian penting untuk melihat sebenarnya bagaimana hubungan hukum para pihak terbentuk.
“Kalau seseorang masih berkomunikasi, masih berusaha membayar, pernah melakukan pembayaran, pernah meminta restrukturisasi, atau secara terbuka menyampaikan kondisi usahanya fakta-fakta tersebut tentu perlu dilihat secara utuh. Bukan berarti otomatis menghapus kemungkinan pidana, tetapi dapat menjadi bagian penting dalam menilai apakah sejak awal memang terdapat modus penipuan atau justru persoalannya berkembang kemudian menjadi sengketa pembayaran.” jelas Aziz.
– Prinsip Penting: Jangan Kriminalisasi Perkara Perdata
Aziz juga mengingatkan bahwa kecenderungan membawa perkara perdata ke ranah pidana bukanlah hal yang baru. Bahkan dalam proses persidangan Mahkamah Konstitusi pada perkara Nomor 013/PUU-IV/2006, pernah dibahas kekhawatiran mengenai praktik penegakan hukum yang menjadikan utang-piutang dikonstruksikan sebagai penipuan.
“Saya tidak mengatakan bahwa MK membuat kaidah sederhana bahwa utang-piutang tidak boleh dipidana. Itu terlalu menyederhanakan posisi hukumnya. Yang dapat kita ambil sebagai pelajaran adalah bahwa hukum pidana tidak boleh digunakan secara serampangan untuk menyelesaikan persoalan yang pada hakikatnya merupakan hubungan keperdataan, sementara unsur pidananya sendiri belum jelas dan belum terbukti.” imbau Aziz.
– Bagaimana dengan Rentenir?
Masalah lain yang juga perlu dipahami adalah mengenai praktik pinjam-meminjam tanpa izin atau yang dikenal sebagai rentenir. KUHP baru juga mengatur hal ini dalam Pasal 273 UU No. 1 Tahun 2023, yang memidana orang yang tanpa izin meminjamkan uang atau barang sebagai mata pencaharian, dengan ancaman pidana paling lama satu tahun atau denda kategori III.
“Tetapi jangan gegabah menyimpulkan bahwa setiap orang yang disebut ‘rentenir’ otomatis telah melakukan tindak pidana. Unsur pasalnya tetap harus dibuktikan. Bahkan apabila pihak pemberi pinjaman melaporkan debitur dengan tuduhan penipuan, sementara pemberi pinjaman sendiri diduga menjalankan praktik ilegal, maka persoalan tersebut tidak boleh dilihat hanya dari satu sisi.” ungkap Aziz.
– Penyelesaian yang Tepat
Aziz menegaskan dengan tegas:
“Jangan gunakan laporan pidana sebagai alat menekan pembayaran. Laporan pidana bukan alat untuk menekan seseorang agar membayar utang. Kalau memang masalahnya adalah utang, maka mekanisme penyelesaiannya harus ditempatkan pada koridor hukum perdata.” tegas Aziz.
Para pihak dapat menempuh jalur:
– Negosiasi
– Restrukturisasi utang
– Mediasi
– Gugatan wanprestasi di pengadilan
Sebaliknya, apabila memang sejak awal terdapat tipu muslihat dan rangkaian kebohongan yang memenuhi unsur penipuan, maka negara melalui aparat penegak hukum berwenang memprosesnya sesuai hukum acara yang berlaku.
– Pesan Penting untuk Masyarakat
“Bagi masyarakat yang sedang menghadapi persoalan seperti ini, jangan panik dan jangan pula menganggap remeh. Simpan seluruh dokumen. Simpan bukti transfer. Simpan percakapan. Simpan bukti pembayaran. Hadapi proses hukum dengan baik dan yang paling penting, jangan biarkan persoalan utang yang seharusnya dapat diselesaikan secara hukum perdata berubah menjadi kriminalisasi hanya karena perbedaan cara pandang terhadap sebuah hubungan pinjam-meminjam. Sebaliknya, jika memang terdapat bukti adanya tipu muslihat sejak awal, jangan pula menggunakan alasan ‘ini hanya utang-piutang untuk menutup adanya tindak pidana.” tutup Aziz
Pada akhirnya, hukum harus bekerja secara proporsional. Perkara perdata diselesaikan dengan mekanisme perdata, sedangkan tindak pidana diproses apabila unsur pidananya benar-benar terpenuhi dan dapat dibuktikan. Di situlah keadilan hukum sesungguhnya berdiri. (Hendri)